¿Quién se está quedando con el valor del campo?
2 min

¿Quién se está quedando con el valor del campo?

Global
Oct 18
/
2 min

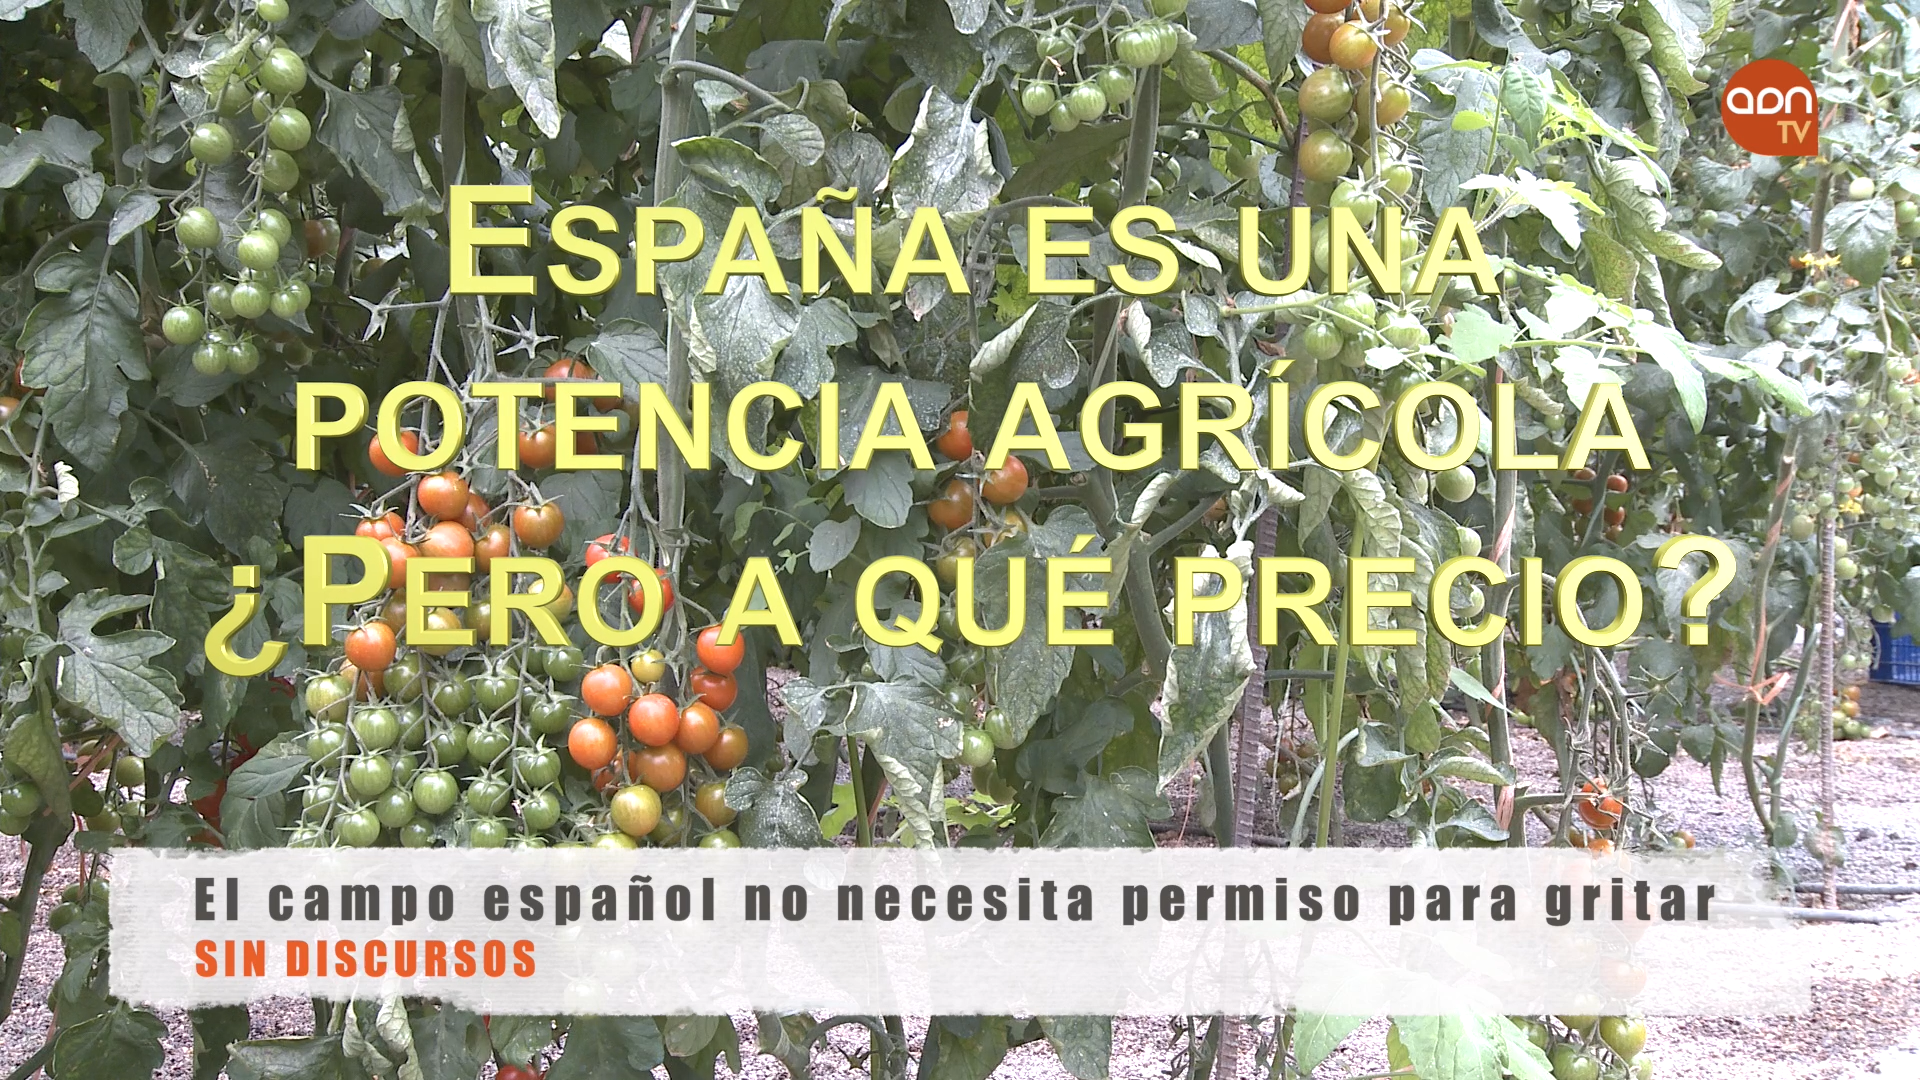
¿Cómo es posible que España sea una potencia hortofrutícola y que, aun así, producir alimentos sea cada vez más difícil para muchos agricultores?

Aquí hay algo que no encaja.

España produjo en 2025 unos 11,7 millones de toneladas de las principales frutas y hortalizas, su cifra más baja desde 2010. El clima aprieta, los costes pesan y la competencia internacional no espera.

Pero cuidado: mientras el campo se enfrenta a esta realidad, las hortalizas de invernadero alcanzaron 4.695 millones de euros en exportaciones entre septiembre de 2025 y mayo de 2026.

Entonces, ¿dónde está el problema?

¿En producir? ¿En vender? ¿O en quién tiene capacidad para decidir cuánto vale lo que producimos?

Porque el agricultor puede controlar parte de su explotación, pero no controla la lluvia, el precio de la energía, las condiciones de los mercados internacionales ni el poder negociador de todos los eslabones de la cadena.

Y mientras tanto, el consumidor mira el precio en el supermercado y se pregunta por qué la fruta cuesta tanto.

El agricultor reclama rentabilidad. El consumidor busca precios asequibles. Y entre ambos existe una cadena que debe explicar mejor cómo se reparte el valor.

No todo es culpa de las grandes distribuidoras. No todo se resuelve cerrando fronteras. Y tampoco basta con repetir que España es la huerta de Europa.

Porque un liderazgo exportador no sirve de mucho si no garantiza explotaciones viables, relevo generacional y capacidad para resistir las próximas crisis climáticas.

La pregunta incómoda es esta: ¿queremos alimentos baratos a cualquier precio o un sistema capaz de seguir produciéndolos mañana?

El campo no necesita discursos. Necesita números claros, reglas que se cumplan y una cadena en la que producir alimentos vuelva a ser económicamente viable.

Y ahora que cada uno saque sus conclusiones.

Porque cuando el campo deja de ser rentable, el problema no es solamente del agricultor. Es de todos.

El éxito exportador no garantiza el futuro del campo

El sector hortofrutícola español vive una contradicción que merece una discusión incómoda. España mantiene su liderazgo europeo en frutas y hortalizas, pero la producción de los principales cultivos descendió en 2025 hasta los 11,7 millones de toneladas, el nivel más bajo desde 2010.

Al mismo tiempo, las hortalizas de invernadero alcanzaron una facturación exterior récord de 4.695 millones de euros entre septiembre de 2025 y mayo de 2026.

Las cifras demuestran que el sector conserva una enorme capacidad comercial. Sin embargo, exportar mucho no significa automáticamente que todas las explotaciones sean rentables ni que el valor generado se distribuya de manera equilibrada.

El agricultor trabaja con variables que no puede controlar completamente: la meteorología, la disponibilidad de agua, los costes energéticos, las plagas, las exigencias comerciales y la competencia de otros países productores. Una campaña adversa puede comprometer meses de trabajo e inversión.

En el otro extremo está el consumidor, que también soporta la presión del coste de la vida y busca alimentos de calidad a precios razonables.

Entre ambos se encuentran cooperativas, centrales hortofrutícolas, operadores logísticos, mayoristas, distribuidores y comercios. Cada eslabón desempeña una función, asume costes y puede aportar valor. Precisamente por eso, el debate sobre los precios necesita datos que permitan conocer cómo evolucionan los márgenes, los costes y los precios a lo largo de la cadena.

La discusión no debería resolverse señalando culpables de antemano. Debería exigir transparencia, competencia efectiva, cumplimiento de los contratos y condiciones económicas que permitan mantener la actividad productiva.

¿Por qué es importante?

Porque la rentabilidad del campo determina mucho más que la cuenta de resultados de una explotación. Influye en el empleo rural, la continuidad de las empresas familiares, el relevo generacional, la inversión tecnológica y la capacidad de España para mantener su posición exportadora.

Si producir deja de ser viable para una parte de los agricultores, las consecuencias pueden extenderse a la oferta alimentaria, al tejido económico rural y a la dependencia de proveedores exteriores.

Pero proteger al productor tampoco significa ignorar al consumidor. El desafío consiste en construir una cadena que permita remunerar adecuadamente el trabajo agrícola sin trasladar automáticamente todos los costes al comprador final.

Para conseguirlo hacen falta información comparable sobre precios y márgenes, contratos equilibrados, controles efectivos frente a prácticas comerciales desleales, adaptación climática y una estrategia que refuerce la competitividad del sector.

La pregunta no es si debemos elegir entre agricultores y consumidores. Es si podemos diseñar un sistema en el que ambos tengan futuro.

Una potencia hortofrutícola no se mide únicamente por lo que exporta. También se mide por su capacidad para seguir produciendo, invertir y vivir dignamente de esa actividad.

#SectorHortofrutícola #AgriculturaEspañola #RentabilidadAgraria #PreciosAlimentarios #CadenaAlimentaria #SoberaníaAlimentaria #Exportaciones #Agricultores #Agroalimentación #ADNTV

Redacción ADN TV
Redacción

Generadora de contenidos audiovisuales para diferentes plataformas, produce desde la óptica de las necesidades de las personas que consumen información.

¿Quién se está quedando con el valor del campo?
2 min

¿Quién se está quedando con el valor del campo?

Global
Oct 18
/
2 min

¿Cómo es posible que España sea una potencia hortofrutícola y que, aun así, producir alimentos sea cada vez más difícil para muchos agricultores?

Aquí hay algo que no encaja.

España produjo en 2025 unos 11,7 millones de toneladas de las principales frutas y hortalizas, su cifra más baja desde 2010. El clima aprieta, los costes pesan y la competencia internacional no espera.

Pero cuidado: mientras el campo se enfrenta a esta realidad, las hortalizas de invernadero alcanzaron 4.695 millones de euros en exportaciones entre septiembre de 2025 y mayo de 2026.

Entonces, ¿dónde está el problema?

¿En producir? ¿En vender? ¿O en quién tiene capacidad para decidir cuánto vale lo que producimos?

Porque el agricultor puede controlar parte de su explotación, pero no controla la lluvia, el precio de la energía, las condiciones de los mercados internacionales ni el poder negociador de todos los eslabones de la cadena.

Y mientras tanto, el consumidor mira el precio en el supermercado y se pregunta por qué la fruta cuesta tanto.

El agricultor reclama rentabilidad. El consumidor busca precios asequibles. Y entre ambos existe una cadena que debe explicar mejor cómo se reparte el valor.

No todo es culpa de las grandes distribuidoras. No todo se resuelve cerrando fronteras. Y tampoco basta con repetir que España es la huerta de Europa.

Porque un liderazgo exportador no sirve de mucho si no garantiza explotaciones viables, relevo generacional y capacidad para resistir las próximas crisis climáticas.

La pregunta incómoda es esta: ¿queremos alimentos baratos a cualquier precio o un sistema capaz de seguir produciéndolos mañana?

El campo no necesita discursos. Necesita números claros, reglas que se cumplan y una cadena en la que producir alimentos vuelva a ser económicamente viable.

Y ahora que cada uno saque sus conclusiones.

Porque cuando el campo deja de ser rentable, el problema no es solamente del agricultor. Es de todos.

El éxito exportador no garantiza el futuro del campo

El sector hortofrutícola español vive una contradicción que merece una discusión incómoda. España mantiene su liderazgo europeo en frutas y hortalizas, pero la producción de los principales cultivos descendió en 2025 hasta los 11,7 millones de toneladas, el nivel más bajo desde 2010.

Al mismo tiempo, las hortalizas de invernadero alcanzaron una facturación exterior récord de 4.695 millones de euros entre septiembre de 2025 y mayo de 2026.

Las cifras demuestran que el sector conserva una enorme capacidad comercial. Sin embargo, exportar mucho no significa automáticamente que todas las explotaciones sean rentables ni que el valor generado se distribuya de manera equilibrada.

El agricultor trabaja con variables que no puede controlar completamente: la meteorología, la disponibilidad de agua, los costes energéticos, las plagas, las exigencias comerciales y la competencia de otros países productores. Una campaña adversa puede comprometer meses de trabajo e inversión.

En el otro extremo está el consumidor, que también soporta la presión del coste de la vida y busca alimentos de calidad a precios razonables.

Entre ambos se encuentran cooperativas, centrales hortofrutícolas, operadores logísticos, mayoristas, distribuidores y comercios. Cada eslabón desempeña una función, asume costes y puede aportar valor. Precisamente por eso, el debate sobre los precios necesita datos que permitan conocer cómo evolucionan los márgenes, los costes y los precios a lo largo de la cadena.

La discusión no debería resolverse señalando culpables de antemano. Debería exigir transparencia, competencia efectiva, cumplimiento de los contratos y condiciones económicas que permitan mantener la actividad productiva.

¿Por qué es importante?

Porque la rentabilidad del campo determina mucho más que la cuenta de resultados de una explotación. Influye en el empleo rural, la continuidad de las empresas familiares, el relevo generacional, la inversión tecnológica y la capacidad de España para mantener su posición exportadora.

Si producir deja de ser viable para una parte de los agricultores, las consecuencias pueden extenderse a la oferta alimentaria, al tejido económico rural y a la dependencia de proveedores exteriores.

Pero proteger al productor tampoco significa ignorar al consumidor. El desafío consiste en construir una cadena que permita remunerar adecuadamente el trabajo agrícola sin trasladar automáticamente todos los costes al comprador final.

Para conseguirlo hacen falta información comparable sobre precios y márgenes, contratos equilibrados, controles efectivos frente a prácticas comerciales desleales, adaptación climática y una estrategia que refuerce la competitividad del sector.

La pregunta no es si debemos elegir entre agricultores y consumidores. Es si podemos diseñar un sistema en el que ambos tengan futuro.

Una potencia hortofrutícola no se mide únicamente por lo que exporta. También se mide por su capacidad para seguir produciendo, invertir y vivir dignamente de esa actividad.

#SectorHortofrutícola #AgriculturaEspañola #RentabilidadAgraria #PreciosAlimentarios #CadenaAlimentaria #SoberaníaAlimentaria #Exportaciones #Agricultores #Agroalimentación #ADNTV

Redacción ADN TV
Redacción

Generadora de contenidos audiovisuales para diferentes plataformas, produce desde la óptica de las necesidades de las personas que consumen información.